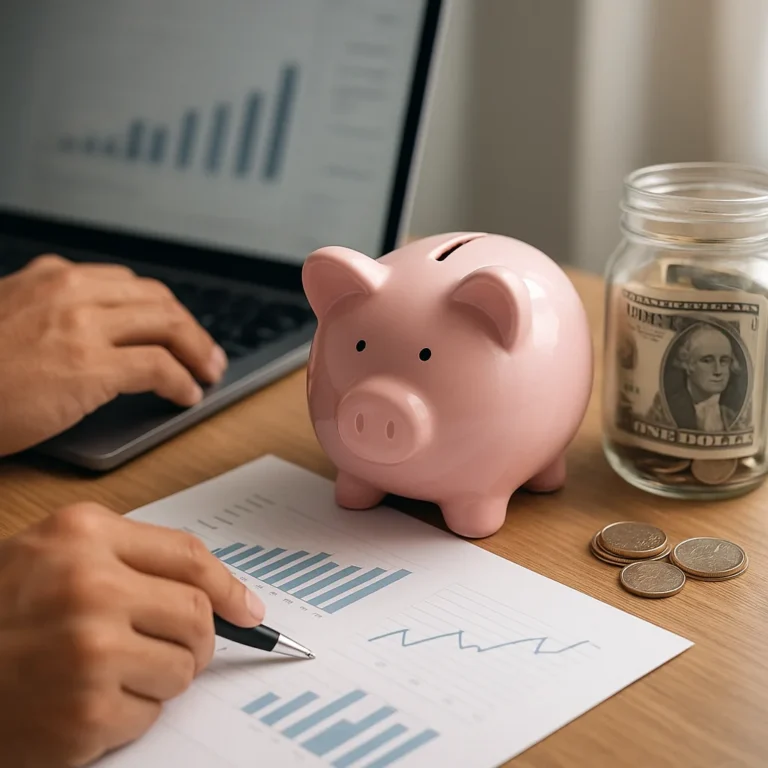
Uma reserva de emergência protege contra despesas inesperadas, perda de renda ou necessidades urgentes. Ela evita que um problema obrigue você a recorrer a crédito caro, vender investimentos às pressas ou interromper planos. Mais do que acumular dinheiro, preserva escolhas quando o orçamento aperta bastante.
Para dimensioná-la, observe despesas essenciais, estabilidade da ocupação e pessoas que dependem da sua renda. Depois, escolha local seguro e acessível, defina aportes possíveis e estabeleça revisão periódica. Assim, a meta deixa de ser abstrata e acompanha a realidade da sua vida financeira e familiar.
Defina o que merece ser coberto
Separe urgência de desejo
Nem todo gasto inesperado é emergência. Compra planejável, assinatura anual ou oscilação normal do orçamento pode ser organizada antes. Já uma despesa urgente ameaça necessidades básicas, segurança ou continuidade da renda. Essa distinção impede que a reserva vire carteira para desejos e preserva sua finalidade de proteção.
Mapeie despesas essenciais
Saúde, moradia, transporte e renda interrompida podem exigir resposta rápida. Uma consulta não prevista, conserto indispensável da casa, falha no veículo usado para trabalhar ou perda temporária de pagamentos são exemplos possíveis. Avalie impacto e urgência, em vez de decorar uma lista rígida para sua realidade financeira atual.
Conhecer sua rotina financeira é o primeiro passo para definir proteção adequada. Registre contas recorrentes, despesas sazonais, obrigações familiares e custos ligados ao trabalho. Observe quais pagamentos podem ser reduzidos em período difícil. Esse mapa mostra o que precisa continuar e evita calcular a reserva com estimativas irreais.
Calcule uma referência que faça sentido
Some despesas essenciais mensais usando uma média realista, sem incluir compras adiáveis ou lazer. Relacione esse valor à estabilidade da sua renda e ocupação. Quem recebe salário previsível pode precisar de margem diferente de quem depende de contratos, comissões, trabalho autônomo ou atividades sujeitas a interrupções frequentes.
Responsabilidades e fontes de renda diferentes produzem necessidades. Uma família com dependentes, aluguel elevado ou despesas médicas recorrentes talvez precise de mais proteção do que uma pessoa com custos menores e apoio disponível. Isso não cria regra automática; conecta a meta ao risco que pode afetar o orçamento.
Em vez de perseguir número universal, trabalhe com faixa revisável. Defina piso para compromissos indispensáveis e objetivo confortável para períodos de instabilidade. Revise a faixa quando mudarem a renda, a moradia, a composição familiar ou os custos básicos. Uma meta ajustável reduz a ansiedade e favorece decisões consistentes.
Priorize acesso e segurança
O dinheiro da reserva deve combinar facilidade de resgate, previsibilidade e baixo risco. Procure uma alternativa que permita acessar recursos sem venda demorada ou condições difíceis. A prioridade é responder ao imprevisto, não maximizar ganhos em troca de oscilações quando o acesso for necessário para proteção financeira.
Separe a reserva da conta usada para gastos cotidianos. Essa distância reduz a chance de confundir proteção com saldo disponível para consumo e torna os limites visíveis. Uma conta ou aplicação ajuda no acompanhamento, desde que o acesso seja simples, as regras conhecidas e o resgate sem barreiras.
Buscar retorno elevado pode contrariar a função principal da reserva. Produtos sujeitos a oscilações ou prazos incompatíveis podem perder valor ou disponibilidade quando você precisa. Antes de comparar rentabilidade, confirme segurança, liquidez, custos e condições de acesso. Ganho adicional só faz sentido se não comprometer a proteção essencial.
Construa o valor sem abandonar o plano
Contribua com valor compatível com o orçamento, mesmo que o começo pareça modesto. Automatizar o aporte após a entrada da renda reduz esquecimentos, mas o débito deve respeitar despesas essenciais e compromissos assumidos. Se o orçamento apertar, reduza temporariamente a contribuição sem abandonar o plano de longo prazo.
Começar pequeno cria continuidade enquanto você organiza dívidas e prioridades. O aporte inicial não precisa resolver toda a meta; estabelece hábito e permite testar se o orçamento suporta aquela escolha. Com o tempo, ajustes graduais podem elevar a contribuição sem transformar a construção em privação ou sacrifício.
Meses de renda variável pedem flexibilidade. Defina um aporte mínimo para períodos fracos e direcione parte de bônus, trabalhos extras ou entradas extraordinárias quando surgirem. Evite depender de receitas incertas para pagar contas básicas; use recursos adicionais para acelerar a proteção, desde que dívidas urgentes não exijam prioridade.
Use e recomponha a reserva com critério
Quando surgir um gasto, compare-o com critérios de urgência e necessidade. Use a reserva para proteger saúde, moradia, mobilidade essencial ou renda, não para compras impulsivas. Registre a data, o motivo e o valor retirado: esse registro torna a decisão transparente e ajuda a planejar a recomposição.
Depois do uso legítimo, recomponha a reserva e retome aportes assim que o orçamento permitir. Talvez seja necessário pausar metas menos urgentes, renegociar despesas ou redimensionar o objetivo. Isso não representa fracasso: a reserva cumpriu sua função. O importante é reconstruir proteção sem criar dívida para parecer preparado.
A reserva deve acompanhar mudanças de renda, família e despesas. Mudança de trabalho, chegada de dependentes, aluguel maior ou novos custos de saúde podem alterar o valor necessário e a recomposição financeira. Revise a faixa periodicamente, preserve o acesso e mantenha o plano simples para funcionar sob pressão.