Juros compostos descrevem a acumulação de rendimentos que permanecem investidos e participam dos resultados seguintes. Em vez de incidir somente sobre o valor inicial, o cálculo considera também o que já foi incorporado. Esse efeito favorece a formação de patrimônio, mas não promete lucro certo.
Para interpretar esse mecanismo, observe quatro elementos: prazo, taxa, contribuições, inflação e riscos. O tempo amplia a oportunidade de reinvestir, enquanto aportes podem acelerar a acumulação. Ainda assim, decisões exigem comparar objetivos, liquidez, custos, impostos e poder de compra, porque o contexto define a escolha.
O que realmente significa capitalizar rendimentos
Diferencie juros simples e compostos
Capitalizar rendimentos significa reinvestir o que foi ganho, permitindo que esse valor produza resultados. Imagine cem reais aplicados a dez por cento ao ano. Depois de um período, seriam cento e dez; no seguinte, a taxa incidiria sobre cento e dez, não sobre os cem reais iniciais.
Observe a passagem do tempo
No juro simples, a referência permanece ligada ao capital inicial em cada período. No juro composto, os ganhos reinvestidos entram na base seguinte, criando uma progressão diferente. A comparação não define o produto, mas mostra como a reaplicação modifica o ritmo de crescimento financeiro ao longo do tempo.
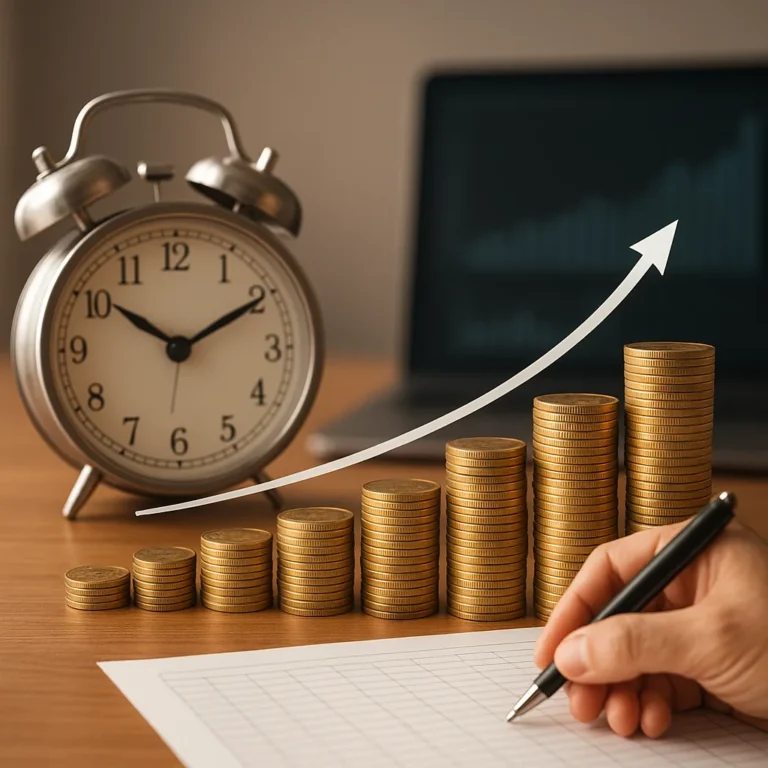
No começo, a diferença pode parecer pequena porque a base contém pouco dinheiro e rendimentos acumulados. Com a passagem dos períodos, cada ganho acrescenta uma camada à base de cálculo, capaz de produzir outra. Por isso, gráficos podem subir lentamente e ganhar inclinação depois, sem indicar resultado garantido.
Taxa, prazo e aportes mudam o resultado
Uma mesma quantia inicial pode produzir resultados distintos quando mudam a taxa ou o prazo. Uma taxa maior acelera a conta sob determinadas condições, enquanto mais tempo oferece períodos para reinvestimento. Compare as hipóteses: taxa efetiva ou nominal, frequência de capitalização, resgate e estabilidade do seu retorno.
Investir uma vez concentra o efeito no capital disponível desde o início, mas contribuições regulares acrescentam valores ao longo do caminho. Aportes mensais ajudam quem recebe renda periodicamente e deseja construir consistência. Cada depósito tem seu prazo de exposição, portanto os últimos aportes participam menos tempo da capitalização.
Taxas atraentes não devem ser observadas isoladamente, porque podem refletir risco, menor liquidez, custos embutidos ou condições promocionais. Verifique quem oferece a aplicação, como os recursos são utilizados e quais cenários poderiam reduzir o retorno. Uma comparação cuidadosa considera segurança, prazo, tributação e facilidade de acompanhar o investimento.
Considere inflação, impostos e custos
Rendimento nominal é o número apresentado antes de descontar inflação, impostos e outras cobranças. O ganho real procura mostrar quanto o poder de compra aumentou, embora seu cálculo dependa do período e dos índices escolhidos. Uma aplicação pode crescer no extrato e preservar valor com preços altos.
Antes de comparar alternativas, confira tarifas, taxas de entrada ou saída, impostos, carência e regras de resgate. Também observe se existe proteção aplicável, quais documentos explicam o produto e quando os valores podem ser movimentados. Pequenas cobranças recorrentes reduzem a acumulação, quando o dinheiro permanece investido por anos.
Uma simulação transparente informa valor inicial, aportes, taxa, periodicidade, duração, inflação considerada e descontos aplicados. Sem essas premissas claras, um número final pode parecer preciso, embora esconda suposições frágeis. Prefira cálculos que permitam alterar cada variável e entender quais fatores realmente explicam a diferença entre os cenários comparados.
Relacione o investimento ao seu objetivo
A escolha começa pelo objetivo, não pela promessa de maior rendimento. Para uma meta distante, o investidor pode aceitar oscilações e priorizar crescimento potencial; para uma necessidade próxima, preservar o dinheiro e manter acesso rápido talvez seja importante. O prazo disponível muda a tolerância a perdas temporárias.
Dinheiro para emergências precisa de disponibilidade imediata e previsibilidade, pois pode ser usado sem aviso. Recursos destinados a projetos próximos pedem equilíbrio entre rendimento e segurança, já que uma queda inoportuna pode atrapalhar a compra planejada. Objetivos distantes permitem organizar uma estratégia com mais etapas e revisões cuidadosas.
Também é necessário considerar o perfil do investidor, a estabilidade da renda e outras reservas já formadas. Uma alternativa aparentemente adequada pode ser inconveniente se exigir resgate difícil ou provocar ansiedade durante oscilações. Em vez de copiar uma escolha, relacione produto, finalidade, horizonte e capacidade de suportar perdas.
Use simulações como apoio, não como promessa
Simulações funcionam melhor quando apresentam faixas, e não uma única linha ascendente. Leia cenários conservadores, intermediários e mais otimistas, perguntando quais taxas, contribuições e condições sustentam cada resultado. Uma projeção ajuda a planejar, mas não transforma uma hipótese em promessa, sobretudo em mercados sujeitos a mudanças econômicas.
Revise o plano quando sua renda mudar, uma meta se aproximar ou as condições econômicas alterarem taxas e preços. A revisão pode envolver novos aportes, redução de riscos, mudança de prazo ou manutenção da estratégia. Registrar decisões e premissas facilita perceber desvios sem reagir impulsivamente a cada notícia.
O tempo é um aliado porque permite reinvestir e manter disciplina, não porque elimina incertezas. Diversificar, compreender riscos, controlar custos e manter reserva adequada continuam essenciais. Ao comparar alternativas, use o horizonte, os aportes e o objetivo como guias; assim, a capitalização apoia decisões realistas, sem substituir análise.