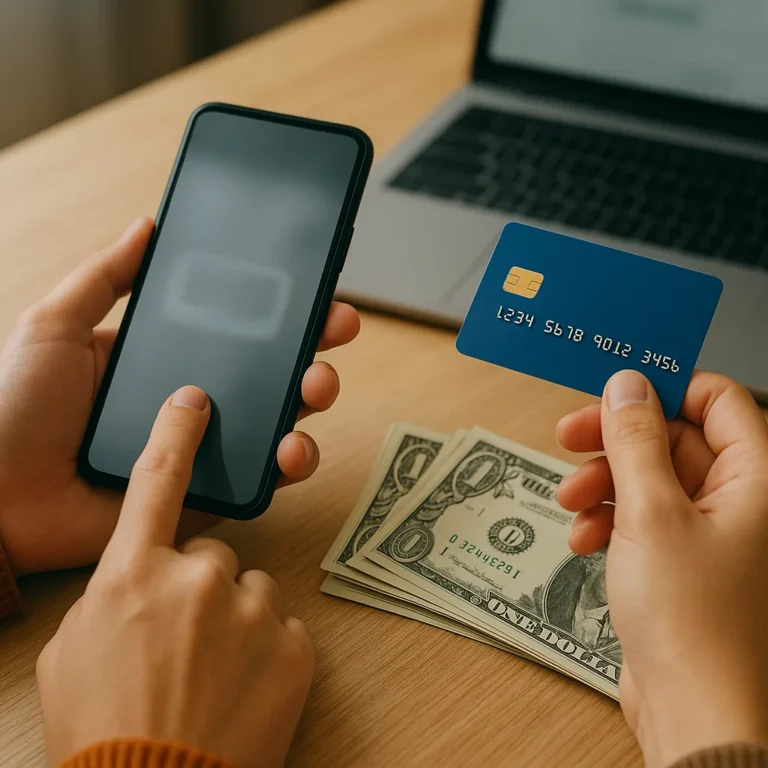
Pix, cartão e dinheiro físico resolvem compras semelhantes, mas funcionam de maneiras diferentes no cotidiano. Cada opção combina níveis de rapidez, registro, proteção e dependência do saldo. Por isso, a escolha adequada depende da situação, do valor envolvido e de como você acompanha suas finanças.
Antes de pagar, considere segurança, comprovante, limites, tarifas e controle do gasto. O meio escolhido pode facilitar uma contestação, antecipar a saída do dinheiro ou adiar a cobrança, alterando o orçamento disponível. Nos passos, compare esses critérios sem tratar uma alternativa como superior em contexto.
Compare a lógica de cada meio de pagamento
Entenda débito, crédito e transferência
No Pix, o valor sai da conta quase imediatamente, enquanto o débito reduz o saldo após a autorização. No crédito, a compra aparece para pagamento futuro, conforme fechamento da fatura. Com dinheiro físico, a quantia é entregue na hora, sem depender de conexão, aplicativo ou limite bancário.
O crédito separa compra e cobrança, e o parcelamento divide o valor em faturas sucessivas. Essa distância pode dar sensação de folga, embora comprometa renda futura e limite. Já Pix, débito e dinheiro tornam a saída imediata, exigindo atenção ao saldo e ao impacto acumulado de cada pagamento.
Considere o registro da compra
Guardar comprovantes, notificações e faturas cria uma trilha para conferir valores, datas e destinatários. O extrato ajuda a localizar cobranças duplicadas, compras esquecidas ou divergências entre o preço anunciado e o valor debitado. Com esse registro, fica mais simples organizar o orçamento e contestar uma operação realmente irregular.
Avalie custos e condições antes de escolher
Uma operação envolve tarifa bancária, juros, taxa de conversão, custo de saque ou cobrança adicional. Também existem custos indiretos, como atraso, manutenção de conta, envio de cartão e perda de benefícios condicionados. Antes de concluir, verifique quais valores aparecem naquela modalidade e em que circunstâncias são cobrados.
Leia o preço total do parcelamento, não apenas o valor da prestação. Confira juros, encargos, número de parcelas, data de vencimento e consequências de pagar depois do prazo. No rotativo, a dívida pode crescer; por isso, use crédito somente quando a fatura couber com segurança no orçamento planejado.
A aproximação, a transferência e a carteira digital tornam o pagamento conveniente, mas conveniência não significa gratuidade. Compare o custo total, proteção oferecida e efeito sobre seu planejamento antes de escolher. Uma solução rápida pode sair cara quando inclui juros, tarifas, conversão desfavorável ou compras difíceis de acompanhar.
Reduza riscos durante a transação
Antes de confirmar, confira sempre se a tela mostra o destinatário, o valor e o estabelecimento corretos. Evite clicar em links recebidos sem contexto, compartilhar senhas ou entregar o celular desbloqueado. Em uma maquininha, observe a quantia digitada e proteja o código pessoal, especialmente em ambientes movimentados.
Em pagamentos, abra o aplicativo pelo caminho habitual e confira o nome antes de autorizar. Para códigos de pagamento, leia a descrição, confirme o recebedor e desconfie de urgência artificial. Em lojas, mantenha o cartão sob sua vista e não aceite procedimentos que peçam dados além do necessário.
Se aparecer uma cobrança desconhecida, preserve comprovantes, bloqueie o meio afetado e contate a instituição pelos canais oficiais. Em caso de perda do celular, suspenda o acesso, troque senhas e avise a operadora quando necessário. Cartão comprometido deve ser bloqueado rapidamente, com acompanhamento atento de protocolos e contestação.
Escolha conforme o contexto da compra
Para compras recorrentes, o cartão pode reunir lançamentos e facilitar a conferência, desde que o limite e a fatura sejam acompanhados. Em gastos pequenos, Pix, débito ou dinheiro podem ser práticos. Em locais cheios, prefira uma opção que reduza exposição, permita confirmação e deixe um registro acessível.
Valores altos pedem atenção ao limite, à autenticação e à possibilidade de contestar um problema. Quando o comprovante é essencial, escolha um meio que produza registro claro e fácil de localizar. Se a rapidez for prioridade, confirme os dados; se o orçamento for apertado, evite comprometer renda futura.
Não existe regra universal para escolher entre Pix, cartão e dinheiro. A decisão pode mudar conforme confiança no estabelecimento, acesso à internet, risco de perda, necessidade de parcelar e hábito de registrar despesas. Use esses fatores como perguntas práticas, não como justificativa para repetir automaticamente o mesmo meio.
Mantenha o controle depois de pagar
Depois de pagar, confira notificações, extratos e faturas em uma rotina semanal ou compatível com seu movimento. Compare o lançamento com o comprovante e observe débitos automáticos, compras parceladas e transferências recentes. Essa revisão rápida ajuda a perceber divergências antes que elas se percam entre outras despesas.
Registre pagamentos relevantes em uma planilha organizada, um aplicativo ou uma anotação confiável, incluindo data, valor e finalidade. A prática revela assinaturas esquecidas, duplicidades, cobranças recorrentes e compras fora do plano. Também mostra quais escolhas pressionam o orçamento, permitindo ajustar limites e prioridades sem depender da própria memória.
Praticidade e segurança funcionam melhor quando vêm acompanhadas de monitoramento constante. Escolha o meio que melhor combine proteção, custo, registro e adequação ao momento, depois confirme o pagamento e reveja seus próprios dados. Assim, você preserva flexibilidade sem perder de vista o próprio dinheiro e as decisões futuras.