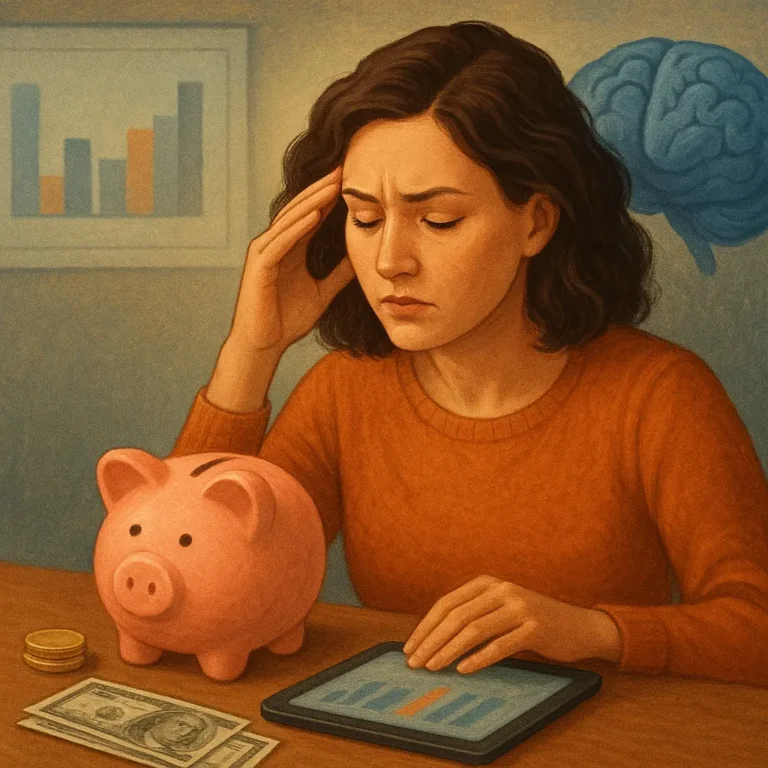
A memória não é um arquivo único que guarda cada acontecimento com precisão. Ela reúne processos diferentes: alguns mantêm informações por poucos segundos, outros recuperam experiências pessoais, e outros ainda ajudam a aprender padrões. Ao lembrar preços, promessas e consequências, usamos esses processos para construir uma interpretação do presente e imaginar o futuro.
Por isso, uma escolha financeira não depende apenas de saber fazer contas. Atenção, emoção, ambiente, hábitos e experiências anteriores também orientam o que percebemos como urgente, seguro ou vantajoso. Compreender essa combinação evita explicações simplistas: conhecer um princípio não garante aplicá-lo sempre, sobretudo quando cansaço, pressão social ou uma recompensa imediata entram em cena.
Entenda os limites da memória
A memória de trabalho sustenta informações temporárias enquanto avaliamos uma alternativa, conferimos valores ou seguimos etapas. Sua capacidade é limitada e sofre com interrupções. Já as lembranças pessoais carregam detalhes reconstruídos, enquanto a aprendizagem transforma repetições em regras práticas. Distinguir esses processos ajuda a perceber por que esquecer algo não significa falta de inteligência.
Quando há excesso de dados, a atenção seleciona apenas parte do que está diante dos olhos. Uma notificação pode interromper a conferência de uma fatura; a pressa pode esconder uma taxa; a distração pode fazer um prazo parecer distante. Listas curtas, leitura sem interrupções e confirmação dos números funcionam como apoios para compensar esse limite.
Observe a recordação seletiva
A recordação seletiva também altera nossa leitura do próprio comportamento. Compras que trouxeram prazer podem ocupar mais espaço mental do que custos, arrependimentos ou perdas posteriores. Se lembramos apenas dos acertos, repetimos estratégias sem examinar suas condições. Registrar motivo, preço, contexto e resultado cria uma memória externa mais equilibrada para futuras comparações.
Reconheça emoções nas escolhas
Emoções não são ruídos separados da decisão; elas influenciam o que merece atenção e o risco que parece aceitável. O medo pode ampliar ameaças, enquanto o entusiasmo destaca ganhos possíveis. Culpa, vergonha e urgência também estreitam a análise. Nomear o sentimento presente ajuda a perguntar se ele informa a situação ou apenas acelera uma resposta.
Em uma promoção relâmpago, por exemplo, a sensação de perder uma oportunidade pode superar a avaliação do orçamento. Antes de agir, crie uma pausa deliberada: respire, afaste a tela e escreva o que pretende comprar, por quê e por quanto. Releia depois de algum tempo, especialmente quando a decisão envolver dívida ou compromisso prolongado.
Compare recompensa presente e futura
Recompensas presentes costumam parecer mais concretas do que benefícios que chegarão meses depois. Essa diferença pode tornar um desconto imediato mais atraente que uma reserva para um objetivo distante, mesmo quando a segunda opção combina melhor com seus planos. Reconhecer esse contraste permite avaliar não apenas o prazer de agora, mas o valor da espera.
Parcelamentos e compras por impulso exploram, às vezes sem intenção consciente, essa distância entre presente e futuro. O benefício aparece imediatamente, enquanto parcelas e oportunidades perdidas ficam abstratas. Compare o custo total, a data de cada pagamento e o que deixará de fazer para manter o compromisso. Tornar o futuro visível melhora a escolha.
Crie lembretes externos
Calendários, listas e automatizações transferem parte do acompanhamento para fora da cabeça. Um débito programado, um alerta antes do vencimento ou uma revisão semanal reduz a necessidade de lembrar tudo no momento certo. Registre também o objetivo associado ao dinheiro, porque visualizar a finalidade fortalece a continuidade quando a recompensa ainda não apareceu.
Use padrões para decidir melhor
Revisar decisões passadas exige separar o resultado da qualidade do processo. Anote quais informações estavam disponíveis, quais alternativas foram consideradas e que incertezas existiam. Depois, observe o desfecho sem transformar uma perda em prova de incompetência. Dados concretos revelam padrões com mais clareza do que lembranças influenciadas pela satisfação ou pela frustração.
Uma decisão cuidadosa pode terminar mal porque o mercado mudou, surgiu um imprevisto ou uma probabilidade desfavorável se confirmou. Da mesma forma, uma escolha impulsiva pode produzir um ganho por acaso. Avalie o método, não apenas o placar final: bons critérios aumentam a consistência, mas nunca eliminam incerteza, risco ou resultados inesperados.
Transforme conhecimento em proteção
Para decisões relevantes, combine pausa, critérios escritos e comparação de cenários. Pergunte qual é o custo total, que alternativa existe e como a escolha afetará necessidades futuras. Quando o impacto for alto, converse com alguém confiável que possa fazer perguntas sem pressionar. Essa estrutura reduz a dependência de memória, humor e urgência.
Reconhecer limites cognitivos não significa abandonar autonomia nem buscar uma racionalidade perfeita. Significa desenhar proteções compatíveis com a vida real: lembretes, intervalos, registros e conversas honestas. Ao tratar memória, emoção e hábito como partes do contexto, você cria decisões mais seguras e aprende com os resultados sem transformar cada erro em identidade.